Trabalho 1 - 2025-1 - Máquina de Cartão (Move/5000)
Integrantes
| Nome | Matrícula |
|---|---|
| Arthur Carneiro Trindade | 180098080 |
| Marcos Felipe de Almeida Souza | 180066382 |
| Guilherme Silva Dutra | 221021984 |
| Vinícius de Oliveira Santos | 202017263 |
Introdução
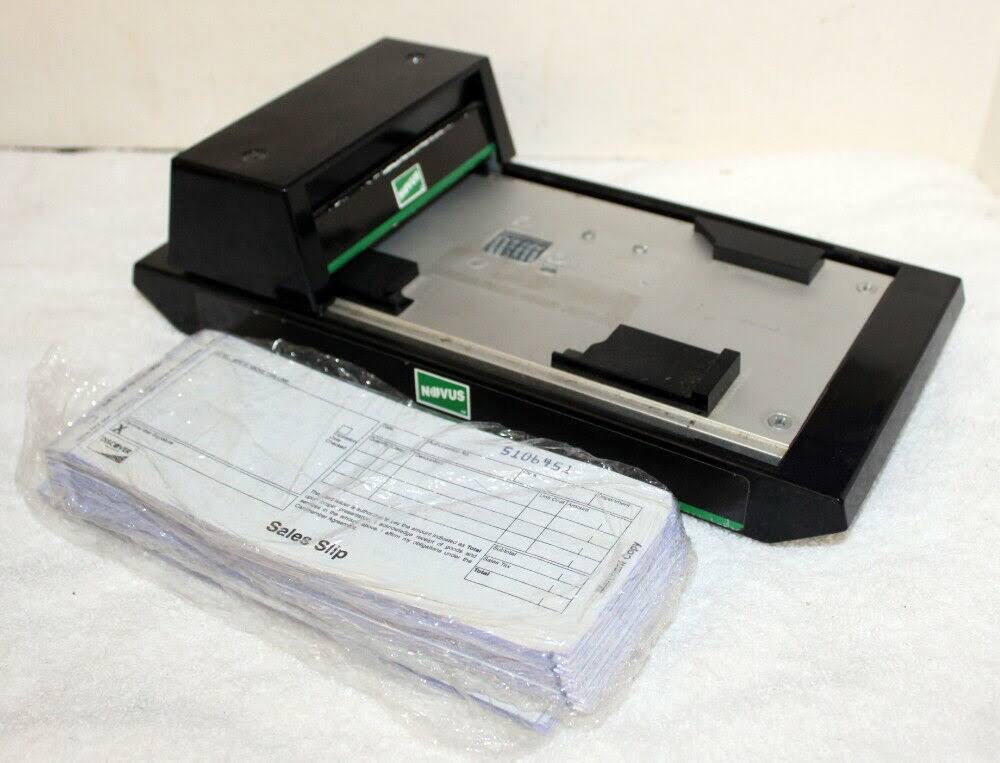
O surgimento do cartão de crédito foi um marco muito importante para o comércio mundial. Seu surgimento ocorreu em 1950, quando as transações eram feitas de maneira manual, por meio de um imprinter, um dispositivo mecânico que copiava os dados do cartão para um papel carbonado. Em 1979, a Visa lançou o primeiro ponto de venda eletrônico, que foi desenvolvido pela empresa Verifone, automatizando todo o processo que antes era realizado de maneira manual e proporcionando mais segurança às transações.
Descrição do Produto
As máquinas de cartão nos tempos atuais tem como principal função descontar da conta do cliente o valor correspondente ao valor total dos itens comprados, essa cobrança pode ser feita através da leitura da fita magnética do cartão, leitura do protocolo EMV (Europay Mastercard Visa), tecnologia NFC ou leitura do QR Code para pagamento via PIX. Mas essa não é a principal função que essas máquinas possui, elas também podem realizar recargas de crédito de celular e gerar comprovantes.
Os dispositivos mais atuais podem realizar conexão via internet e bluetooth, possuem baterias recarregáveis, tecnologia NFC, leitor de fita magnética e chip EMV, uma tela podendo ser touch ou não, teclado com 16 botões em média, uma impressora e um sistema de GPS.
Em circulação no mercado, existem aparelhos de diversos modelos e revendedores em quase todo o tipo de comércio. As principais características que as diferenciam é a quantidade de funcionalidades que elas apresentam, seu tamanho e principalmente a taxa que os bancos cobram para que um comerciante possa ter um dispositivo de cobrança eletrônico em seu estabelecimento.
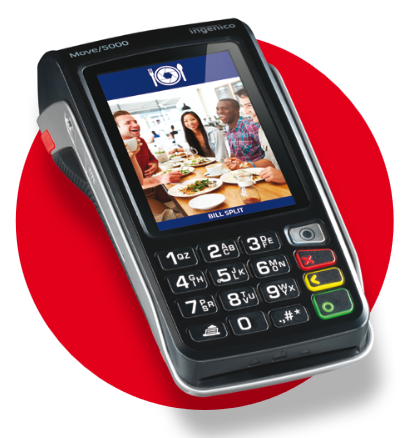
A máquina que irá ser utilizada para estudo será o modelo Move/5000 da Ingenico.
Especificações Técnicas do Move/5000
| Componente | Especificação |
|---|---|
| Processador | Cortex A5 |
| Memória | Interno: 512 MB Flash, 512 MB RAM Externo: MicroSD até 32GB |
| Sistema Operacional | Telium TETRA OS |
| Leitor de Cartão | Magstripe: ISO 1/2/3, 500K lifespan Smart Card: EMV Level 1, 500K lifespan Contactless: EMV Level 1 compliant |
| Display | 3.5" backlit, HVGA (480x320 pixels) |
| TouchScreen | Finger & stylus (300K lifespan signature) |
| Teclado | 16 keys, raised Marking, backlit |
| Video | H264 codec |
| Bateria | Li-ion: 2900mAh |
| Tamanho | 6.6" x 3.1" x 2.2" (169 x 78 x 57 mm) |
| Peso | 11 oz (320 g) |
| Segurança | PCI PTS 5.x |
Fonte: Move/5000 Datasheet
Detalhamento das Características
Unidade de Processamento
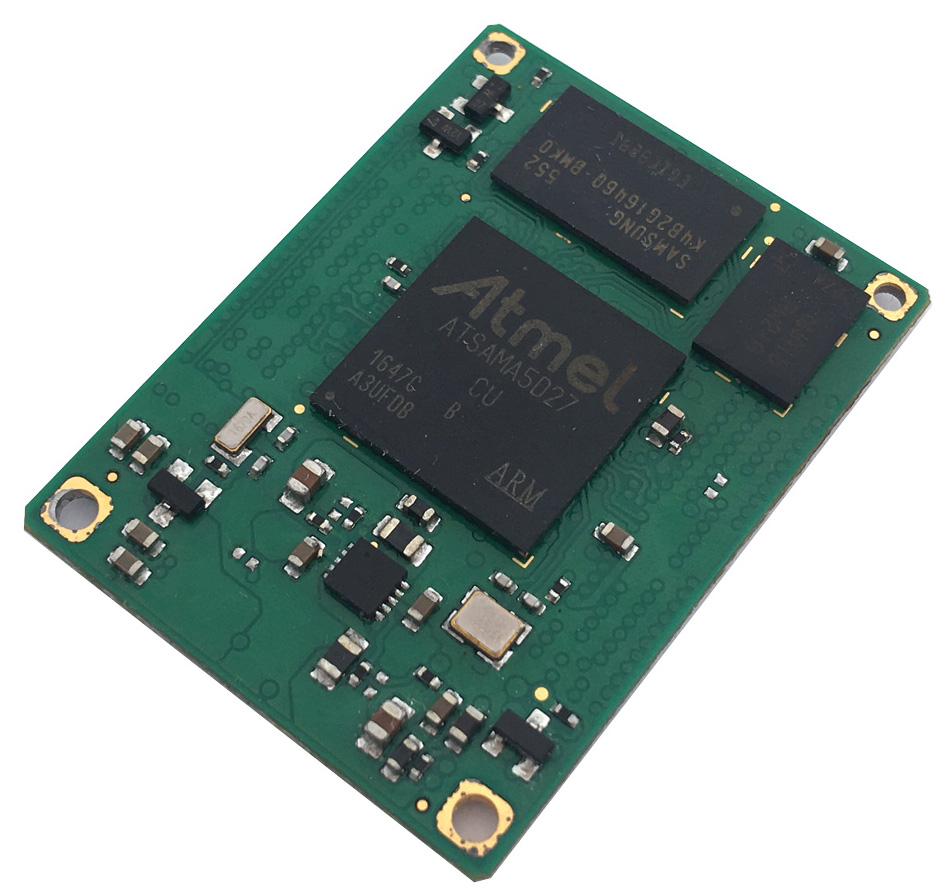
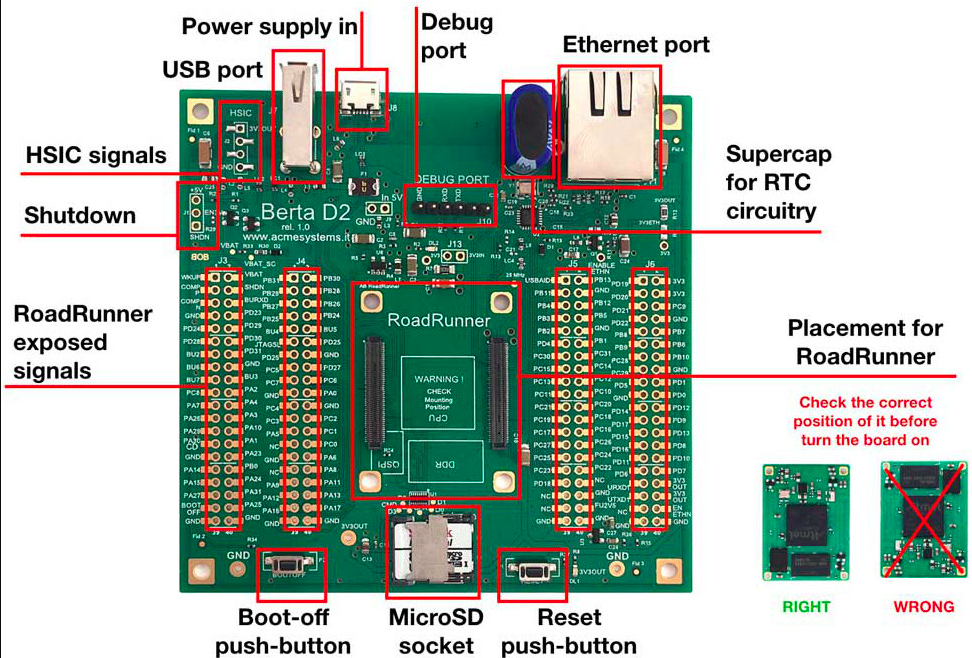
- Cortex-A5: O ARM Cortex-A5 é um núcleo de processamento voltado para aplicações embarcadas que exigem desempenho moderado aliado a baixo consumo de energia. Ele é baseado na arquitetura ARMv7-A, de 32 bits, amplamente utilizada em smartphones e sistemas embarcados modernos. No caso do terminal de pagamento MOVE/5000, da fabricante Ingenico, o nome exato do processador não foi divulgado oficialmente. Entretanto, o dataset disponível aponta que o dispositivo utiliza um processador baseado no núcleo ARM Cortex-A5. É importante ressaltar que o Cortex-A5 é um núcleo projetado pela ARM e licenciado para que fabricantes desenvolvam seus próprios chips completos (SoCs – System-on-Chip) ao redor dele. Dessa forma, o processador utilizado no MOVE/5000 é um SoC que incorpora o Cortex-A5, possivelmente operando em frequências típicas entre 266 MHz e 500 MHz, como observado em chips comerciais semelhantes, como a série Vybrid, da NXP.

Fontes:
ARM Cortex-A5
NXP Vybrid
Memória
-
Memória Flash: O MOVE/5000 possui 512 MB de memória não volátil integrada. Esta memória é utilizada para armazenamento permanente do sistema. A natureza não volátil garante que informações críticas sejam mantidas mesmo quando o dispositivo está desligado.
-
Memória RAM: Equipado com 512 MB de memória RAM, esta memória volátil é responsável pelo processamento das transações em tempo real, execução dos aplicativos e armazenamento temporário de dados durante as operações.
-
Armazenamento Expansível: O terminal suporta expansão de armazenamento através de cartão MicroSD com capacidade de até 32GB, permitindo o armazenamento adicional de logs de transação, atualizações de software e outros dados conforme necessário.
Fontes:
Move/5000 Datasheet
Sistema Operacional
- Telium TETRA: O TETRA é um sistema operacional proprietário desenvolvido pela Ingenico especificamente para terminais de pagamento. É uma plataforma robusta que combina alta segurança com flexibilidade de desenvolvimento, permitindo:
- Execução de múltiplos aplicativos de pagamento simultaneamente
- Suporte a diversos métodos de pagamento
- Gerenciamento seguro de chaves criptográficas
- Interface de programação para desenvolvimento de aplicativos personalizados
Fontes:
Telium TETRA
Sensores e Atuadores
- Sensores: O Move/5000 dispoõe de uma câmera de 5M pixels na versão com 4G e dispositivo de rastreamento GPS. O produto tambem conta com Tampers para detectar possíveis tentativas de invasões físicas ao disposítivo.
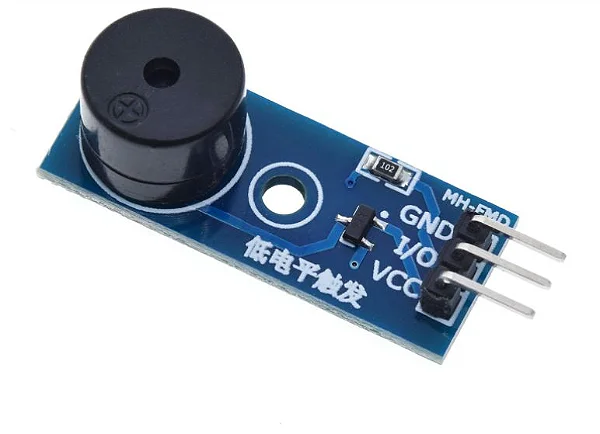
- Atuadores: A versão do Move/5000 utiliza de um Buzzer para fornecer feedbacks em forma de bipes ou sons curtos. Tambem utiliza um display 3.5" backlit, HVGA(480x320 pixels) para exibir informações.
Fontes:
Move 5000 Datasheet
Security Policy Move 5000
Interfaces de Comunicação com Fio
-
USB: Porta USB para conexão com computadores e periféricos, permitindo:
- Carregamento do dispositivo
- Configuração e manutenção
- Integração com sistemas de ponto de venda (POS)
-
Serial: Interface serial para conexão com equipamentos legados e sistemas específicos do comerciante.
Fontes:
Move/5000 Datasheet
Interfaces de Comunicação sem Fio
-
Wi-Fi: Suporte a redes IEEE 802.11 b/g/n
- Banda de frequência: 2.4 GHz
- Segurança: WPA2, WPA3
- Ideal para ambientes com infraestrutura de rede local
-
Bluetooth: Versão 4.2 Low Energy (BLE)
- Conexão com dispositivos móveis e acessórios
- Pareamento simplificado e seguro
- Baixo consumo de energia
-
4G/LTE: Conectividade móvel para operações em qualquer lugar
- Suporte a múltiplas bandas de frequência
- Fallback automático para 3G quando necessário
- SIM card integrado ou removível
-
NFC: Comunicação por proximidade
- Suporte a pagamentos por aproximação
- Compatível com cartões contactless
- Frequência de operação: 13.56 MHz
Fontes:
Move/5000 Datasheet
Fiserv Manual
Fonte de Energia e Sistema de Alimentação
Tipos de Alimentação
- Bateria Principal: O MOVE/5000 utiliza uma bateria de íon de lítio (Li-ion) com capacidade de 2900 mAh.
- Alimentação Externa: Possui um conector de alimentação DC de 5V, permitindo carregamento através de fonte externa fornecida pela Ingenico.
Gerenciamento de Energia (PMIC)
Embora a documentação pública não detalhe o PMIC específico, é comum em dispositivos embarcados como o MOVE/5000 o uso de circuitos integrados para regulação de tensão e distribuição de energia para diferentes componentes do sistema como processador, sensores e tela.
Circuitos de Reset
O MOVE/5000 conta com circuitos de reset para garantir a inicialização correta do sistema. Em caso de falhas, é possível realizar um reset manual pressionando simultaneamente:
[Func]+[Clear](tecla amarela), seguido de[Cancel](tecla vermelha).
Fontes:
FCC Report Move/5000
Fiserv Manual
Armazenamento Externo
- Tipo de Expansão: Slot para cartão MicroSD
- Capacidade Máxima: Suporte para cartões de até 32GB
Fontes:
Move/5000 Datasheet
Interface com o Usuário
Displays
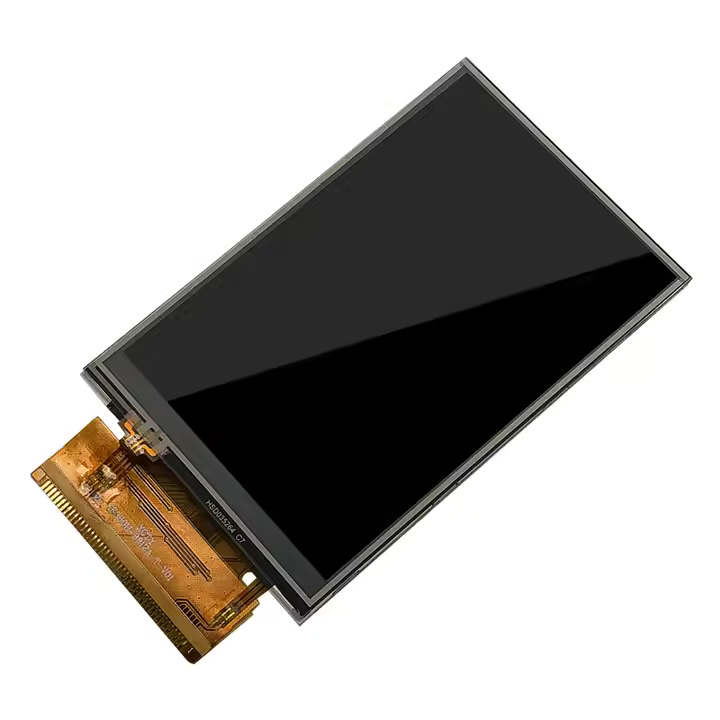
O terminal MOVE/5000 possui um display TFT colorido sensível ao toque com as seguintes características:
- Tipo: LCD com retroiluminação por LED.
- Tamanho: 3,5 polegadas.
- Resolução: 320 × 480 pixels (HVGA).
- Touchscreen: Capacitivo, permitindo entrada por toque semelhante a smartphones modernos.
Botões e Sensores de Toque
Além da tela sensível ao toque, o terminal também possui botões físicos, que oferecem redundância e controle manual em situações em que o touchscreen não possa ser usado. São eles:
- Teclas Numéricas (0–9) – entrada de valores.
- Teclas de Função:
[Func]– acesso a menus ou funções avançadas.[Clear]– correção de entrada (amarela).[Cancel]– cancelamento de operação (vermelha).[Enter]– confirmação de entrada (verde).
O terminal físico, juntamento com o touchscreen, oferecem uma experiência híbrida de interação, com entradas tradicionais e modernas.
Fontes: Move/5000 Datasheet
Unidades de Entrada/Saída (I/O)
- GPIO (General Purpose Input/Output): A Move/5000 possui diversos pinos de I/O em sua placa interna, embora não estejam diretamente acessíveis para o usuário final. Eles são usados para integração com módulos internos como leitores de cartão e sensores de toque.
- ADC/DAC (Conversor Analógico-Digital e Digital-Analógico): Não há documentação pública específica indicando conversores ADC/DAC dedicados acessíveis.
- PWM (Pulse Width Modulation): PWM é utilizado internamente para controle de dispositivos como o motor vibratório (vibração para notificações) e para ajuste do brilho do display LCD.
Unidade de Proteção e Segurança
-
Certificações de Segurança:
- PCI PTS 5.x
- EMV Level 1 e Level 2
- Certificação ABECS
-
Proteções Físicas:
- Sensores anti-violação
- Proteção contra remoção do dispositivo
- Criptografia de dados em repouso
-
Segurança de Software:
- Secure Boot
- Criptografia de aplicativos
- Ambiente de execução seguro (TEE)
-
Gerenciamento de Chaves:
- Hardware Security Module (HSM) integrado
- Gerenciamento remoto de chaves
- Rotação automática de chaves criptográficas
Fontes:
Move/5000 Datasheet
PCI Security Standards
Firmware e Atualizações
- Firmware : A Move/5000 opera com firmware próprio desenvolvido pela Ingenico, baseado em um sistema seguro e customizado, rodando sobre uma plataforma geralmente baseada em Linux embarcado. O firmware gerencia todas as funções: leitura de cartão, comunicação com redes (GPRS, Wi-Fi, Ethernet), segurança de transações e atualização OTA.
- Atualizações Over-the-Air (OTA) : A atualização do modelo Move/5000 pode ser baixada e instalada quando conectado a uma rede sem fio.
Fontes:
Telium TETRA
Move/5000 User Guide
Tecnologias do Produto
An Overview of the EMV Protocol and Its Security Vulnerabilities
O artigo "An Overview of the EMV Protocol and Its Security Vulnerabilities" apresenta uma visão geral do protocolo EMV (Europay, Mastercard e Visa), o qual padroniza a segurança de transações financeiras por meio de cartões bancários, abrangendo tanto operações por contato quanto sem contato (NFC - Near Field Communication). O EMV estabelece regras e mensagens trocadas entre os participantes da transação — cliente, banco emissor, banco adquirente, dispositivos de pagamento e redes de pagamento — com o objetivo de assegurar propriedades como autenticação, autorização e integridade dos dados. Apesar da ampla adoção e dos benefícios proporcionados à segurança das transações, o artigo destaca que o protocolo EMV apresenta diversas vulnerabilidades estruturais, especialmente no uso de cartões com tecnologia sem contato.
Entre as vulnerabilidades relatadas, destacam-se ataques que exploram falhas na verificação de PINs, clonagem de cartões que utilizam métodos de autenticação estática (SDA), ataques de downgrade que forçam modos menos seguros de operação e falhas de confidencialidade na transmissão de dados. Além disso, a modalidade sem contato do EMV é vulnerável a ataques de retransmissão (relay attacks) e de interceptação de dados (eavesdropping), permitindo fraudes mesmo a distâncias superiores às previstas. O artigo também discute propostas de soluções na literatura, como novos protocolos de autenticação e métodos de proteção dos dados transmitidos, ressaltando a necessidade de aprimoramento contínuo do padrão EMV frente aos riscos de segurança emergentes.
Near-Field Communication Cyber Threats and Mitigation Solutions in Payment Transactions: A Review
Esse artigo apresenta uma revisão sobre as ameaças cibernéticas envolvidas no uso da tecnologia NFC (Near-Field Communication) em transações financeiras. Essa tecnologia, que está presente em dispositivos como máquinas de cartão, smartphones e cartões permite comunicação sem fio de curto alcance e é amplamente utilizada em sistemas de pagamento por aproximação.
O artigo discute como a adoção crescente do NFC tem gerado preocupações em relação à segurança e à privacidade dos dados dos usuários. Entre os principais riscos analisados estão a espionagem eletrônica (eavesdropping), interceptação de dados, ataques por malware, clonagem de cartões, ataques de relay (retransmissão) e exposição indevida de informações pessoais.
Para mitigar essas ameaças, o artigo propõe diversas soluções técnicas, como o uso de criptografia, autenticação multifator, tokenização de dados, autenticação biométrica e o emprego de algoritmos de detecção de fraudes baseados em inteligência artificial. O estudo também oferece recomendações para desenvolvedores, fabricantes de dispositivos e empresas do setor financeiro, reforçando a importância de práticas robustas de segurança para garantir a confiança dos consumidores.
PCI DSS Audit and Compliance
O artigo PCI DSS Audit and Compliance analisa o padrão PCI DSS destacando a governança de segurança da informação e os processos de auditoria como pilares essenciais para alcançar e manter a adesão aos 12 principais requisitos desse padrão. Tais requisitos incluem medidas técnicas (firewalls, criptografia, monitoramento de acesso) e organizacionais (políticas de segurança, testes contínuos, desenvolvimento seguro de software). Entretando, a implementação varia conforme a maturidade em segurança de cada organização.
No contexto das auditorias, o artigo enfatiza a importância de estratégias como a redução do escopo — por meio de técnicas como tokenização, que centraliza dados sensíveis e minimiza ambientes críticos — e a documentação robusta de avaliações de risco, políticas de segurança e controles técnicos (ex.: logs de acesso, configurações de sistemas).
Já no campo da governança, o artigo reforça que a segurança da informação deve estar alinhada aos objetivos estratégicos da organização. Assim, a governança eficaz é essencial para assegurar a gestão adequada dos riscos, otimizar investimentos em segurança e monitorar continuamente os resultados por meio de indicadores e métricas. Logo, o envolvimento da alta gestão, por meio da nomeação de um responsável como o Chief Security Officer (CSO), é apontado como um fator decisivo para o sucesso da conformidade.
Dessa forma, a importância do PCI DSS para uma maquininha de cartão reside na necessidade crítica de garantir a segurança das transações financeiras realizadas por meio do equipamento. Pois, como esses dispositivos processam dados sensíveis de pagamento, como números de cartão e códigos de autenticação, a conformidade com o PCI DSS assegura que tais informações sejam protegidas contra acessos não autorizados, fraudes e vazamentos. Ademais, a conformidade reduz significativamente o risco de sanções, perdas financeiras e danos reputacionais, consolidando-se como um fator estratégico tanto na manutenção quanto na expansão do uso desses dispositivos em ambientes comerciais diversos.
Fonte: PCI DSS Audit and Compliance
Comparison of Mobile Transaction Security Using NFC and QR Codes
O artigo "Comparison of Mobile Transaction Security Using NFC and QR Codes" analisa a segurança nas transações móveis realizadas com tecnologias NFC (Near Field Communication) e QR Codes, formas de pagamento amplamente presentes e fundamentais no produto escolhido para análise. O principal diferencial entre essas tecnologias, no contexto de segurança, é a forma como os dados são tratados: o NFC utiliza elementos seguros e aplica criptografia na comunicação e no transporte das informações, enquanto o QR Code transmite os dados em seu formato original, sem criptografia automática, o que o torna mais vulnerável. Além de ser mais seguro, o NFC também apresenta maior velocidade no processamento de dados e um nível superior de aleatoriedade das informações transmitidas.
De acordo com o artigo, o NFC é regulamentado por protocolos internacionais de segurança, enquanto o QR Code ainda está em processo de fortalecimento para se proteger contra possíveis vulnerabilidades. Embora ambos os métodos de pagamento sejam considerados seguros contra ataques, o NFC se destaca por oferecer maior proteção, dificultando a interceptação e o uso indevido dos dados transmitidos.
Fonte: Comparison of Mobile Transaction Security Using NFC and QR Codes
Aplicações do Produto
Smart Card Reader Machines and Political Participation in Ebonyi State, Nigeria: Problems and Prospects
O artigo "Smart Card Reader Machines and Political Participation in Ebonyi State, Nigeria: Problems and Prospects" investiga o impacto da introdução das máquinas de leitura de cartões inteligentes nas eleições de Ebonyi, na Nigéria. Historicamente, o país enfrentou graves irregularidades eleitorais, como falsificações e violência, o que motivou a introdução da tecnologia em 2015 para aumentar a transparência e a confiança nas eleições. A pesquisa, baseada em levantamento de dados com 400 pessoas, demonstrou que o uso do Smart Card Reader reduziu significativamente a manipulação de votos, estimulou a participação eleitoral e promoveu eleições mais pacíficas no estado. A teoria dos sistemas de David Easton foi utilizada como base teórica para explicar a necessidade de resposta institucional às demandas sociais por eleições livres e justas.
Apesar dos benefícios observados, o estudo também identificou diversos desafios na utilização dos leitores, como a baixa capacitação dos agentes eleitorais, falhas técnicas dos equipamentos e insuficiente sensibilização da população quanto ao seu uso. Ainda assim, os resultados indicam que a adoção dos leitores inteligentes fortaleceu a confiança dos cidadãos no processo democrático, reduziu fraudes eleitorais e litígios pós-eleitorais, e impulsionou uma maior estabilidade política. Recomenda-se, entre outras ações, maior treinamento dos funcionários da comissão eleitoral (INEC) e amplas campanhas de conscientização para consolidar os ganhos alcançados com o uso dessa tecnologia.
Fonte: Impact of mobile payment technology
Mobile Point of Sale Design and Implementation
O artigo apresenta o projeto e a implementação de dois modelos de sistemas de ponto de venda móveis (MPOS), voltados para aplicações em ambientes comerciais que demandam mobilidade. O objetivo do estudo foi desenvolver soluções que pudessem substituir os sistemas de POS fixos tradicionais, que não são transportáveis, por alternativas mais flexíveis e acessíveis.
Foram propostos dois tipos de implementação: uma utilizando um mini PC com Raspberry Pi 3 e outra utilizando um smartphone com sistema operacional Android. Ambos os modelos foram testados funcionalmente, mostrando-se viáveis para registrar transações comerciais, imprimir comprovantes e se conectar a periféricos como leitores de código de barras e impressoras térmicas.
Os resultados da comparação indicaram que a solução implementada com o Raspberry Pi 3 é mais econômica, porém apresenta maior complexidade no desenvolvimento e menor usabilidade quando comparada ao modelo baseado em smartphones Android. A segunda opção, por sua vez, oferece uma interface mais amigável e maior facilidade de uso, o que pode ser decisivo em contextos com usuários finais com pouca familiaridade tecnológica.
Fonte: Mobile Point of Sale Design and Implementation – ResearchGate
The diffusion pattern of non-cash payments: evidence from China
O artigo "The diffusion pattern of non-cash payments: evidence from China"https://research.bangor.ac.uk/portal/files/8314131/2016_Diffusion_Pattern.pdf investiga os padrões de adoção de instrumentos de pagamento não monetários na China, com foco específico na difusão de caixas eletrônicos (ATMs) e terminais de ponto de venda (POS). Utilizando dados entre 1996 e 2005 e modelagens baseadas nas curvas de Gompertz e exponencial, os autores demonstram que os terminais POS apresentaram uma taxa de difusão superior à dos ATMs, sobretudo após a criação da UnionPay em 2002, que centralizou a infraestrutura de pagamentos eletrônicos no país.
Os resultados indicam que fatores como a concentração de mercado, os efeitos de rede e a adoção prévia por concorrentes influenciam diretamente na disseminação dessas tecnologias. Apesar da rápida expansão da infraestrutura de POS, o volume de transações ainda se manteve relativamente baixo, sendo prejudicado principalmente pelas elevadas taxas de intercâmbio cobradas aos comerciantes.
A aplicação dos terminais POS se mostra fundamental para a modernização dos sistemas de pagamento, ao facilitar transações eletrônicas e reduzir custos operacionais, mas enfrenta desafios ligados à aceitação comercial e à predominância de transações baseadas em saques. O estudo evidencia que políticas regulatórias voltadas à redução de custos de transação e à ampliação do crédito ao consumidor podem potencializar a eficácia das maquininhas como ferramenta de inclusão financeira e eficiência econômica.
Fonte: The diffusion pattern of non-cash payments: evidence from China
Are Non-Cash Payments the Solution to Limit the Size of the Shadow Economy?
O artigo "Are Non-Cash Payments the Solution to Limit the Size of the Shadow Economy?" analisa o impacto do aumento das transações não monetárias, como as realizadas através de máquinas de leitura de cartão de crédito, na redução da economia informal. Segundo os autores, a principal diferença no combate à informalidade está no rastro deixado pelas transações eletrônicas, que permite maior controle e fiscalização. O uso de tecnologias de pagamento como os terminais de cartão (POS) foi incentivado por programas nacionais, aumentando a quantidade de transações rastreáveis e dificultando práticas de ocultação de renda. Apesar desse avanço, fatores externos como a pandemia da COVID-19, a guerra na Ucrânia e a alta inflação impulsionaram o crescimento da economia informal nos últimos anos.
De acordo com o artigo, mesmo com a popularização das máquinas de leitura de cartões e o crescimento das transações eletrônicas, a economia continua em expansão devido a questões econômicas mais amplas. Assim, a simples adoção de pagamentos digitais não é suficiente; é necessário combinar essa evolução tecnológica com políticas fiscais eficientes e estabilidade econômica. Ainda assim, o desenvolvimento de pagamentos eletrônicos é considerado fundamental para criar um ambiente de negócios mais transparente e seguro, reforçando a importância das máquinas de leitura de cartão no processo de modernização do comércio e no combate à evasão fiscal.
Fonte: Are Non-Cash Payments the Solution to Limit the Size of the Shadow Economy?
Produtos Relacionados
Move/5000 – Ingenico
A Move/5000 é uma máquina de cartão portátil com sistema Linux embarcado, voltada para mobilidade e alta segurança em pagamentos. Possui conectividade Wi-Fi, 4G, Bluetooth, tela touchscreen, suporte a NFC e impressora integrada. Ideal para estabelecimentos que buscam uma solução moderna e robusta.
PAX A920 – PAX
O PAX A920 é um smart POS baseado em Android, com tela sensível ao toque, conectividade total (Wi-Fi, 4G, Bluetooth) e loja de aplicativos embarcada. A proposta é unir funcionalidades avançadas com uma interface intuitiva, otimizando a experiência de venda.
Moderninha Pro 2 – PagSeguro
Voltada para autônomos e pequenos negócios, a Moderninha Pro 2 é uma máquina de cartão com sistema proprietário, conectividade móvel e impressão de comprovantes. É simples, funcional e oferece um bom custo-benefício, especialmente no mercado brasileiro.
SumUp Solo – SumUp
A SumUp Solo é uma mini POS super portátil, com tela touchscreen e conectividade 4G e Wi-Fi. Embora não tenha impressora, é ideal para vendas rápidas e ambientes em que a emissão física de comprovantes não é necessária.
Cielo LIO – Cielo
POS com Android e foco em integração com sistemas de gestão da própria Cielo. Possui touchscreen, impressora, NFC, conectividade móvel completa e permite o uso de aplicativos de gestão. Boa opção para empresas que já utilizam soluções Cielo.
Verifone Vx 520 – Verifone
POS fixo amplamente usado por muitos anos. Funciona com rede cabeada ou 3G, sistema proprietário e suporte a NFC. Apesar da interface mais simples e ausência de tela touch, é confiável e ainda utilizado em diversos estabelecimentos.
Tabela Comparativa
| Produto | Fabricante | Ano | Processador | Tipo | Sistema Operacional | Conectividade | Display | NFC | Impressora |
|---|---|---|---|---|---|---|---|---|---|
| Move/5000 | Ingenico | 2018 | ARM Cortex-A5 | POS portátil | Linux embarcado | Wi-Fi, 4G, Bluetooth | Touchscreen | Sim | Sim |
| PAX A920 | PAX | 2017 | ARM Cortex-A7 | Smart POS Android | Android | Wi-Fi, 4G, Bluetooth | Touchscreen | Sim | Sim |
| Moderninha Pro 2 | PagSeguro | 2019 | ARM Cortex-A7 | POS portátil | Proprietário | Wi-Fi, 4G, Bluetooth | Simples | Sim | Sim |
| SumUp Solo | SumUp | 2020 | ARM Cortex-A7 | Mini POS | Proprietário | Wi-Fi, 4G | Touchscreen | Sim | Sim |
| Cielo LIO | Cielo | 2016 | ARM Cortex-A7 | POS Android | Android | Wi-Fi, 4G, Bluetooth | Touchscreen | Sim | Sim |
| Verifone Vx 520 | Verifone | 2012 | ARM11 | POS fixo | Proprietário | Ethernet, 3G | Não-touch | Não | Sim |
Referências
MAQUININHA de cartão: a revolução das transações e sua história. Disponível em: https://www.usemaquininhadecartao.com.br/artigos/maquininha-de-cartão-a-revolução-das-transações-e-sua-história. Acesso em: 28 abr. 2025.
THIS is a manual credit card imprinter. Did you know?. Reddit. Disponível em: https://www.reddit.com/r/specializedtools/comments/ypsp8y/this_is_a_manual_credit_card_imprinter_did_you/. Acesso em: 28 abr. 2025.
PAGSEGURO. Como usar maquininha de cartão. Disponível em: https://blog.pagseguro.uol.com.br/como-usar-maquininha-de-cartao/. Acesso em: 28 abr. 2025.
INGENICO. USA Datasheet MOVE5000. Disponível em: https://codeo.com/wp-content/uploads/2021/08/usa_datasheet_move5000_igwl_201006.pdf. Acesso em: 28 abr. 2025.
INGENICO. Terminais de pagamento TETRA. Disponível em: https://ingenico.com/pt/produtos-servicos/terminais-de-pagamento/tetra. Acesso em: 28 abr. 2025.
N. E. Madhoun, E. Bertin and G. Pujolle, "An Overview of the EMV Protocol and Its Security Vulnerabilities," 2018 Fourth International Conference on Mobile and Secure Services (MobiSecServ), Miami Beach, FL, USA, 2018, pp. 1-5, doi: 10.1109/MOBISECSERV.2018.8311444. keywords: {Pins;Banking;Authentication;Cryptography;Standards;Protocols;EMV protocol;EMV vulnerabilities;in-store payment;NFC technology;security}
AJPAS. Impact of mobile payment technology. Disponível em: https://www.ajol.info/index.php/ajpas/article/view/233047. Acesso em: 28 abr. 2025.
ARM. Cortex-A5: Technical Specifications. Disponível em: https://developer.arm.com/Processors/Cortex-A5#Technical-Specifications. Acesso em: 28 abr. 2025.
NXP SEMICONDUCTORS. Vybrid Family Data Sheet. Disponível em: https://www.nxp.com/docs/en/data-sheet/VYBRIDFSERIESEC.pdf. Acesso em: 28 abr. 2025.
FCC. FCC Report: Ingenico Move5000. Disponível em: https://fcc.report/FCC-ID/XKB-M5CL4GWBTV2/6341845.pdf. Acesso em: 28 abr. 2025.
FISERV. Ingenico Terminal Move5000 User Guide. Disponível em: https://merchants.fiserv.com/content/dam/firstdata/au/en/documents/Ingenico Terminal Move5000 User Guide.pdf. Acesso em: 28 abr. 2025.
Karia, M., Upadhyay, D.J., & Rao, B.K. (2024). Near-Field Communication Cyber Threats and Mitigation Solutions in Payment Transactions: A Review. Sensors, 24(7), 7423. https://www.ncbi.nlm.nih.gov/pmc/articles/PMC11644477/
Rizky, F., Nugroho, A.S., & Rahardjo, B. (2018). Mobile Point of Sale Design and Implementation. ResearchGate. Disponível em: https://www.researchgate.net/publication/327901030_Mobile_point_of_sale_design_and_implementation
Harnaningrum, Ln. (2024). Comparison of Mobile Transaction Security Using NFC and QR Codes. Jurnal Nasional Teknik Elektro dan Teknologi Informasi. 13. 265-271. 10.22146/jnteti.v13i4.12867. Disponível em: https://www.researchgate.net/publication/387543997_Comparison_of_Mobile_Transaction_Security_Using_NFC_and_QR_Codes.
Kowal-Pawul, Anna & Lichota, Wojciech. (2024). Are non-cash payments the solution to limit the size of the shadow economy?. Studia Prawno-Ekonomiczne. 130. 127-143. 10.26485/SPE/2024/130/6. Disponível em: https://www.researchgate.net/publication/380814821_Are_non-cash_payments_the_solution_to_limit_the_size_of_the_shadow_economy.